Vom Umgang mit Geld im Ruhestand: Kapitalanlage- und Entnahmestrategien im Vergleich
Spätestens kurz vor dem Eintritt in den Ruhestand stellt sich „plötzlich“ die Frage, ob die prognostizierten Renten und das angesparte Vermögen eigentlich ausreichen, um den gewohnten Lebensstandard aufrecht erhalten zu können. An der Höhe der (gesetzlichen) Renten lässt sich dann in aller Regel kaum etwas ändern. Aber für das eigene Vermögen kann und sollte eine stringente Kapitalanlage- und Entnahmestrategie festgelegt werden, um die meist bestehende Rentenlücke füllen zu können. Denn diese bestimmt, in welcher Höhe, mit welcher Regelmäßigkeit und Sicherheit und für wie lange man die gewünschten mtl. Auszahlungen erhält.
Ganz so trivial, wie diese Frage anmutet, ist die „richtige“ Antwort nicht. Je höher die erwirtschaftete Rendite ausfällt, desto höher könnten die mtl. Entnahmen ausfallen – oder sie könnten über einen längeren Zeitraum geleistet werden. Höhere Renditen gehen jedoch grundsätzlich einher mit höheren Risiken, denen generell mit einem langen Anlagehorizont begegnet werden könnte. Doch die mtl. Auszahlungen sollen bald starten. Realisieren sich Kapitalmarktrisiken vor allem zu Beginn des Ruhestandes, so werden die mtl. Entnahmen deutlich geringer ausfallen. Oder am Ende des Geldes ist noch „Leben übrig“. Eine Absicherung dieses sog. Langlebigkeits-“risikos“ setzt hingegen den Abschluss einer lebenslang leistenden Rentenversicherung voraus, was jedoch niedrigere Entnahmen und eine oftmals stark reduzierte Flexibilität bedingt.
Wie man es auch dreht oder wendet, ohne ein hohes Risiko gibt es keine hohe Rendite, ohne hohe Rendite gibt es keine hohen mtl. Entnahmen und ohne hohe mtl. Entnahmen gibt es eventuell kein auskömmliches Einkommen. Doch wie könnte eine Kapitalanlage- und Entnahmestrategie denn aussehen, die rentierlich, aber auch noch möglichst „sicher“ sein soll? Eine nüchterne Betrachtung und Bewertung verschiedener Strategien – mit all ihren Vor- & Nachteilen – kann etwas Licht ins Dunkel bringen (es geht um das sog. “sequence of returns risk” = Renditereihenfolgerisiko). Doch der Reihe nach:
Die 4 %-Strategie
Die 4 %-Entnahmestrategie basiert auf einer einfachen Daumenregel. Demnach kann aus einem Depot, welches bspw. zu 50 % aus Aktienfonds und zu 50 % aus Rentenfonds besteht und eine Nettorendite von 4 % p.a. (nach Kosten und Steuern) erwirtschaftet, eine jährliche Entnahme von 4 % des anfänglichen Depotwertes über einen Zeitraum von etwas mehr als 30 Jahren – auch unter Berücksichtigung einer Inflationsrate iHv 2 % p.a. und einer entsprechenden Dynamisierung der Entnahmen – bedient werden.
- Depotwert zu Beginn des Ruhestandes: 480.000 €
- prognostizierte Ø Rendite 4 % p.a.
- Entnahme 4 % des anfänglichen Depotwertes
- Entnahme im 1. Jahr: 19.200 € = 1.600 € mtl.
- Entnahme im 2. Jahr: 19.200 € zzgl. 2 % Inflationsausgleich = 19.584 € = 1.632 € mtl.
Ein großer Vorteil dieser Strategie ist, dass diese leicht umzusetzen und eher verwaltungsarm ist. Zudem kann mit einem konkreten mtl. Eurobetrag gerechnet und die materielle Kaufkraft über die 30 Jahre erhalten werden. Auch zusätzliche, flexible Entnahmen sind grundsätzlich möglich, reduzieren dann aber die künftigen mtl. Entnahmen oder die berechnete Entnahmedauer. Und nicht jede(r) wird sich mit einem Aktienanteil von 50 % wohl fühlen. Brechen der Kapitalmarkt und damit die Aktienfonds (und/oder die Rentenfonds) zu Beginn des Entnahmeplans über einen längeren Zeitraum stark ein, so funktioniert diese Strategie nicht, auf jeden Fall nicht für die Dauer von mehr als 30 Jahren. Denn dann müssen für den konkret bestimmten Eurobetrag Monat für Monat überproportional Fondsanteile zu Tiefstkursen verkauft werden. Und bei einer anschließenden Erholung der Kapitalmärkte steht nur noch ein stark verringerter Depotwert zur Verfügung, weshalb die künftige Wertentwicklung ebenfalls niedriger ausfällt.
Die variable %-Strategie
Den oben geschilderten Nachteil könnte man vermeiden, wenn man nicht einen festen Eurobetrag pro Monat entnimmt, sondern jeweils einen prozentualen Anteil, bspw. immer 4 % des Depotwertes zu Jahresbeginn.
- Depotwert zu Beginn des Ruhestandes: 480.000 €
- prognostizierte Ø Rendite 4 % p.a.
- Entnahme 4 % des jeweiligen Depotwertes
- Entnahme im 1. Jahr: 19.200 € = 1.600 € mtl.
- Depotwert 1 zu Beginn 2. Jahr: 400.000 €
- Entnahme im 2. Jahr: 16.000 € = 1.333 € mtl.
- Depotwert 2 zu Beginn 2. Jahr: 500.000 €
- Entnahme im 2. Jahr: 20.000 € = 1.666 € mtl.
Aber der wesentliche Nachteil dieser Strategie ist allein mit diesem Rechenbeispiel deutlich geworden. Zwar ermöglicht diese Strategie ebenfalls mtl. Entnahmen für einen Zeitraum von ca. 30 Jahren, diese können jedoch stark schwanken. Die im Ruhestand notwendigen Liquiditätsströme können nicht planbar modelliert werden. Außerdem ist sie komplexer in der Umsetzung, was im Ruhestand selten gewünscht wird. Dafür ist sie „sicherer“ als die 4 %-Strategie, da sich die mtl. Auszahlungen den Kapitalmarktschwankungen anpassen, ein „Leben nach dem Geld“ ist damit unwahrscheinlicher.
Die „Leitplanken“-Strategie
Nun wäre es schön, könnte man die beiden Strategien miteinander vereinen, deren spezifische Vorteile erhalten und deren Nachteile minimieren. Dies soll nach dem Entnahmemodell nach Jonathan Guyton und William Klinger möglich sein. Es wird eine prozentuale Entnahme mit festgelegten Ober- und Untergrenzen bestimmt. In guten Börsenjahren wird weniger entnommen, als es nach der prozentualen Berechnung möglich wäre, in schlechten Börsenjahren hingegen mehr.
- Depotwert zu Beginn des Ruhestandes: 480.000 €
- prognostizierte Ø Rendite 4 % p.a.
- Entnahme 4 % des anfänglichen Depotwertes mit Obergrenze 18.000 € p.a. (1.500 € mtl.) & Untergrenze 12.000 € p.a. (1.000 € mtl.)
- mögliche Entnahme im 1. Jahr: 19.200 € = 1.600 € mtl. (≥ 1.500 €) = mtl. Entnahme 1.500 €
- gutes Börsenjahr mit Depotwert 2. Jahr: 540.000 €
- mögliche Entnahme im 2. Jahr: 21.600 € = 1.800 € mtl. (≥ 1.500 €) = mtl. Entnahme 1.500 €
- schlechtes Börsenjahr mit Depotwert 2.Jahr: 240.000 €
- mögliche Entnahme im 2. Jahr: 9.600 € = 800 € mtl. (≤ 1.000 €) = mtl. Entnahme 1.000 €
Diese auch Guardrails-Modell (engl. Leitplanken) genannte Entnahmestrategie bietet nun den Vorteil, dass sich Kapitalmarktrisiken im Vergleich zur 4 %-Strategie weniger stark auswirken. Denn in guten Börsenjahren verbleibt tendenziell ein höheres Kapital im Depot, welches an der künftigen Wertentwicklung teilhat. Zudem ist im Vergleich zur variablen %-Strategie eine mtl. Mindestentnahme als Eurobetrag darstellbar. Aber sie ist komplex in der Umsetzung und letzten Endes hat man doch wieder schwankende Einkünfte.
Die Dividendenstrategie
Wenn es jemanden möglich ist, allein von Dividenden und Ausschüttungen seinen Ruhestand zu finanzieren, dann hat er oder sie bisher alles richtig gemacht. Dabei bleibt das investierte Kapital in seinem Bestand unberührt und eventuellen Kursrückgängen kann man aufgrund des langen Anlagehorizontes (die gesamte Phase des Ruhestandes) mit Gelassenheit begegnen. Aber damit ist man schon bei dem Nachteil dieser Strategie. Will man allein von den Erträgen leben, braucht man ein sehr hohes Vermögen, weshalb diese Strategie trotz all ihrer Vorteile oftmals ausscheidet. Hat man jedoch ein solches Vermögen, so kann es auch zu 100 % in (Dividenden-)Aktienfonds angelegt werden (in aller Regel steigt es durch die nicht realisierten Kursgewinne sogar an und kann an die kommende Generation vererbt werden).
- Depotwert 1. Jahr: 1.200.000 €
- Kapitalerträge 3 % p.a. (netto) & 3 % Kursgewinne
- Entnahme im 1. Jahr: 36.000 € = 3.000 € mtl.
- Depotwert 2. Jahr: 1.236.000 €;
- Entnahme im 2. Jahr: 37.080 € = 3.090 € mtl.
Die Verrentung (Versicherungslösung)
Möglich ist natürlich auch der Abschluss einer sofort beginnenden Rente bei einer Versicherungsgesellschaft. Dann investiert diese das Kapital in ihrem Sicherungsvermögen, welches aufgrund aufsichtsrechtlicher Regelungen eher konservativ, also sicherheitsorientiert angelegt ist. Und sie verrentet dieses nach einer Rententabelle, in aller Regel nach der DAV 2004 R, welche eine recht lange Lebenserwartung unterstellt. Man erhält dann die vereinbarte mtl. Rente ein Leben lang, auch dann, wenn man länger leben sollte als dies rein statistisch der Fall wäre. Man ist also auf der sicheren Seite, erkauft sich diese Sicherheit aber oftmals mit einer mangelnden Flexibilität und einer niedrigeren mtl. Auszahlung. Dafür fällt keine Abgeltungssteuer an und die Ertragsanteilsbesteuerung der lebenslangen Rentenzahlungen bedeuten nahezu immer eine Steuerprivilegierung.
- Versicherungswert zu Beginn des Ruhestandes: 480.000 €
- unterstellter Rentenfaktor 28 € mtl. je 10.000 €
- Entnahme im 1. Jahr: 16.128 € = 1.344 € mtl.
Die ”3 Topf”-Strategie
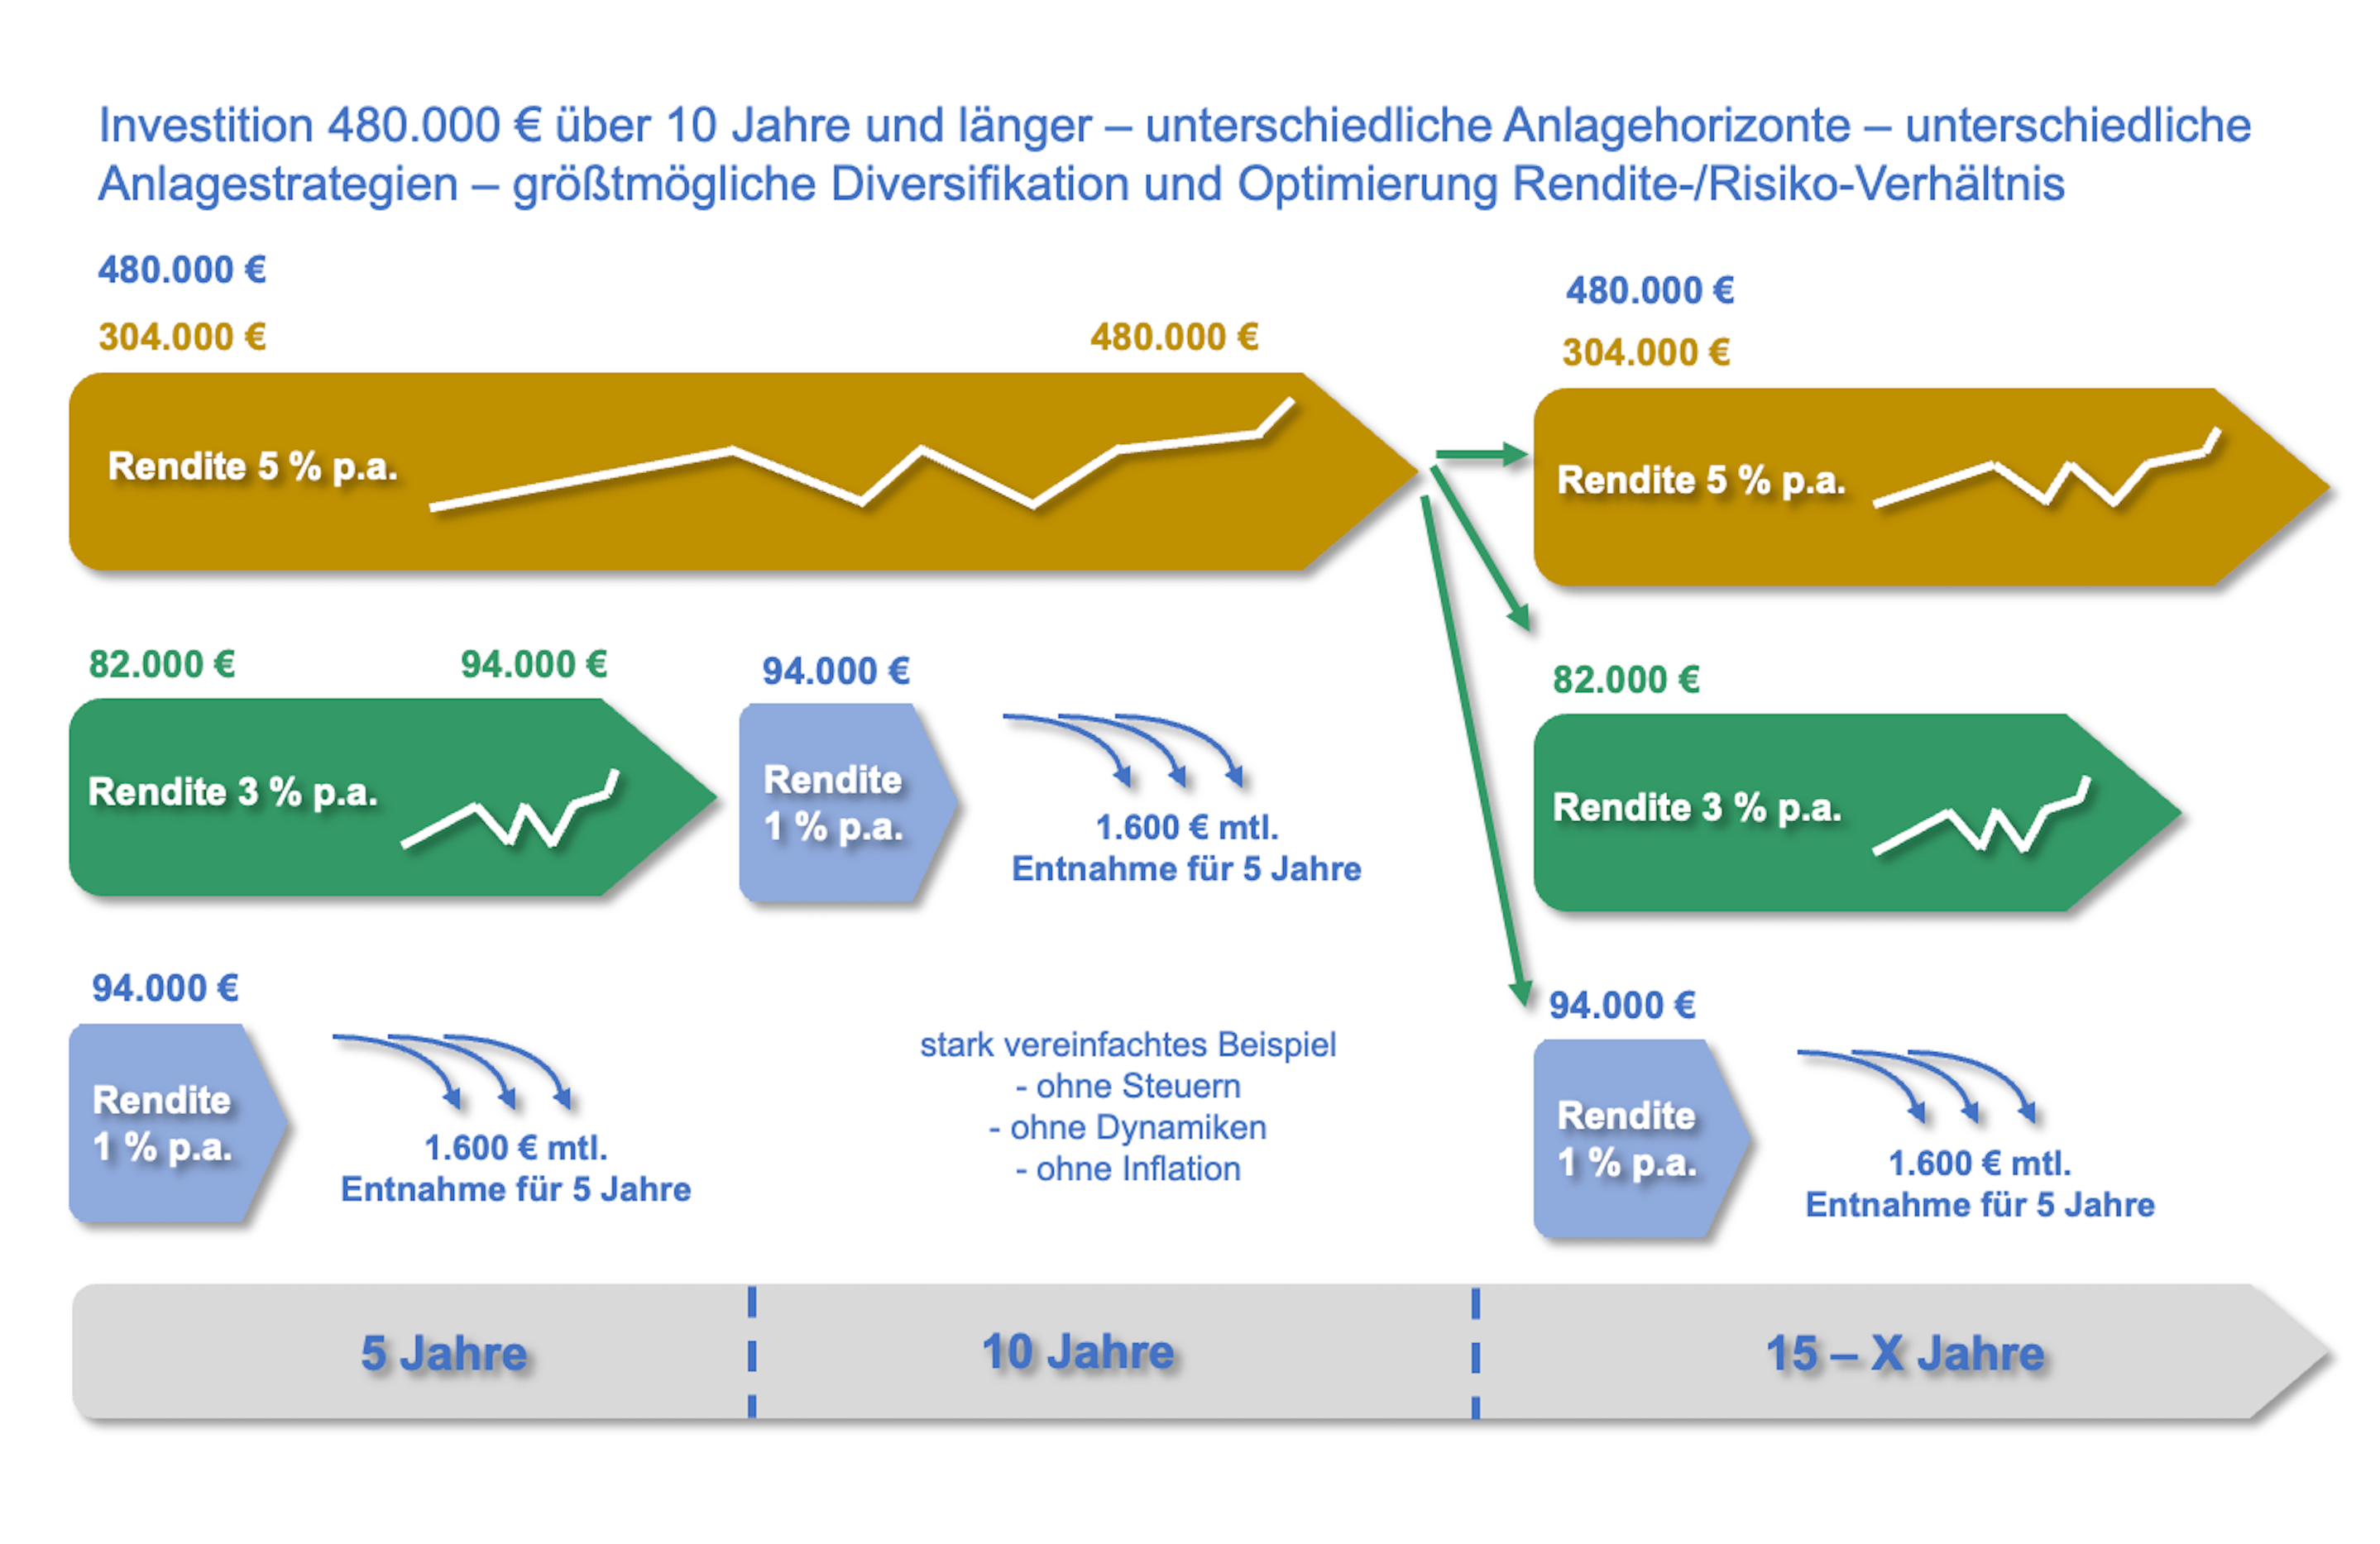
Es ist offensichtlich geworden, dass jede Geldanlage – und damit jede Kapitalanlagestrategie – einen Kompromiss zwischen Sicherheit, Anlagedauer, Steuern und (hoher) Rendite darstellen muss. Eine sichere, womöglich mit einer kurzen Laufzeit ausgestattete Geldanlage mit einer hohen (und vielleicht auch noch steuerprivilegierten) Rendite gibt es schlicht und ergreifend nicht. Braucht man also zur Finanzierung des Ruhestandes eine Nettorendite oberhalb der Inflationsrate, so müssen hierfür (Kurs-)Risiken eingegangen werden. Marktvolatilität bzw. Marktschwankungen sind dann auch im Ruhestand zu ertragen. Aber es gilt, Risiko gegen Rendite angemessen abzuwägen.
Dies gelingt, in dem man unterschiedliche Zeiträume und damit Anlagehorizonte während des Ruhestandes definiert. Bspw. ist ein Zeitraum von 5 Jahren leicht zu überblicken und recht verlässlich zu planen. Es also kann berechnet werden, welches Kapital man in eine vielleicht wenig ertragreiche, dafür aber stabile, also sichere Geldanlage investieren muss, damit man für diesen Zeitraum alle erforderlichen mtl. Auszahlungen sicherstellen kann. Für einen Teil des restlichen Kapitals hat man somit einen Anlagehorizont von mind. 5 Jahren geschaffen, weshalb es bspw. in vermögensverwaltende, wachstumsorientierte Mischfonds investiert werden kann. Diese erwirtschaften bei einer Anlagedauer von 5 Jahren und bei einer recht hohen, aber eben nicht garantierten Sicherheit höhere Renditen und ermöglichen die mtl. erforderlichen Auszahlungen für darauffolgenden 5 Jahre. Von den Einkünften her ist also ein Zeitraum von 10 Jahren (verlässlich) abgedeckt und so hat man für das übrige Kapital wiederum einen Anlagehorizont mit eben diesen 10 Jahren geschaffen. Es kann demnach mit einem höheren Risiko, aber deutlich renditeträchtiger z. B. in Aktienfonds investiert werden. Geht die Rechnung auf, so startet man nach 10 Jahren neu und hat damit fast ein „perpetuum mobile“ für seinen Ruhestand geschaffen!